PSAK 117 Mengubah Tolok Ukur Kinerja dan Evaluasi Risiko Industri Asuransi
Penerapan PSAK 117 mengubah cara industri asuransi menilai kinerja keuangan, kewajiban kontrak, dan pengelolaan risiko jangka panjang.
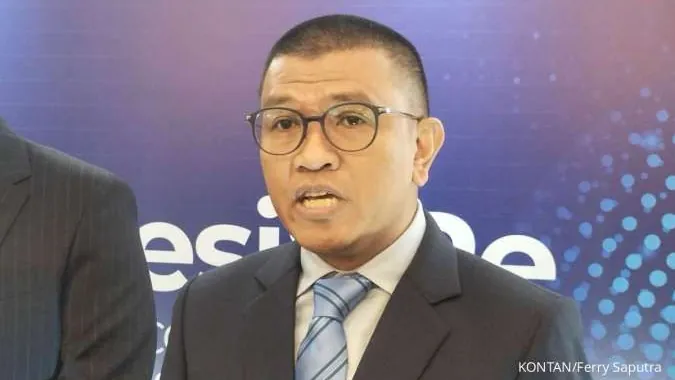
Menurut laporan Kontan pada 26 Oktober 2026, Otoritas Jasa Keuangan mewajibkan seluruh perusahaan asuransi dan reasuransi menerapkan laporan keuangan versi PSAK 117 yang berlaku efektif atau diaudit penuh pada 2026. Direktur Teknik PT Reasuransi Indonesia Utama (Persero) atau Indonesia Re, Delil Khairat, menyampaikan bahwa standar ini mengubah evaluasi bisnis menjadi tidak hanya berfokus pada premi yang dihimpun, melainkan juga pada pengukuran liabilitas kontrak asuransi, profitabilitas, serta keberlanjutan portofolio jangka panjang.
Delil menerangkan bahwa premi yang diterima tidak serta-merta dapat diakui sebagai pendapatan akuntansi pada periode yang sama karena harus mengikuti pola pemberian jasa selama masa pertanggungan. Pada bisnis asuransi, dampak ekonomi dan periode pengakuan bisa berlangsung sekitar lima hingga enam tahun atau lebih lama. Pendekatan ini menuntut evaluasi portofolio yang lebih cermat, analisis profil risiko kontrak, serta pemanfaatan struktur reasuransi yang tepat guna mengelola akumulasi risiko dan potensi kerugian besar.
Terkait kepatuhan, OJK sempat memperpanjang batas waktu penyampaian laporan keuangan tahun 2025 berbasis PSAK 117 dari 30 April 2026 menjadi 30 Juni 2026. Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Ogi Prastomiyono, menyatakan terdapat 11 perusahaan yang belum menyampaikan laporan keuangan audit, terdiri dari 3 asuransi jiwa serta 8 asuransi umum dan reasuransi. OJK telah menjatuhkan sanksi administratif berupa peringatan tertulis maupun denda kepada perusahaan yang melanggar.
Kenapa ini penting
Untuk perusahaan asuransi, agensi, dan agen pemasar asuransi
- Perusahaan asuransi harus memperkuat sistem pencatatan dan evaluasi portofolio karena pendapatan premi tidak lagi dapat langsung diakui sebagai laba pada periode berjalan. Pemahaman mendalam atas estimasi kewajiban jangka panjang menjadi faktor penentu dalam menjaga profitabilitas dan kesehatan keuangan entitas.
- Bagi agensi dan agen pemasar, perubahan ini menggarisbawahi pentingnya mengutamakan kualitas polis dan retensi nasabah daripada sekadar mengejar volume penjualan premi bruto. Portofolio pertanggungan yang memiliki profil risiko sehat dan berkelanjutan akan memberikan nilai bisnis yang lebih dihargai oleh perusahaan.
- Kemitraan antara asuransi dan reasuransi kini sangat bergantung pada kelengkapan serta kualitas data risiko yang dialihkan. Pengelolaan data kontrak yang transparan memungkinkan penentuan kapasitas penutupan yang memadai dan mitigasi potensi beban klaim bernilai besar secara efektif.
Perjalanan asuransi interaktif dengan AI
InsureView menghadirkan perjalanan asuransi yang interaktif dan penangkapan prospek berbasis AI untuk perusahaan dan agensi asuransi.
Artikel terkait
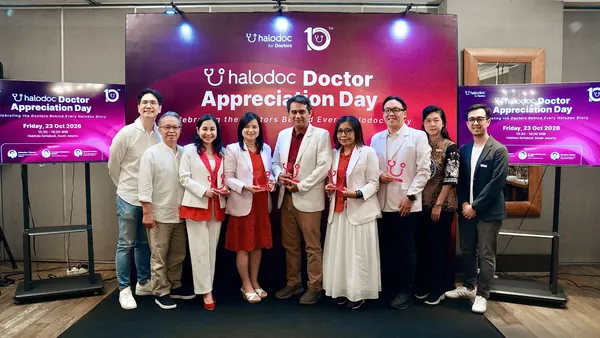
Satu Dekade Halodoc, Peran Dokter Ditegaskan Tetap Vital di Tengah Kemajuan AI
Halodoc mengapresiasi mitra dokter pada usia satu dekade dan menegaskan bahwa teknologi AI tidak menggeser sentuhan manusia dalam layanan kesehatan.
Sumber: Media Asuransi News
Kinerja Premi Bisnis Baru dan Laba MSIG Life Melampaui Rata-Rata Industri
MSIG Life mencatatkan kenaikan premi bisnis baru dan pertumbuhan laba bersih 69 persen pada semester pertama 2026.
Sumber: Media Indonesia
Kondisi Pasar Keuangan Masih Menentukan Prospek Pertumbuhan Unitlink Menjelang Akhir 2026
Prospek unitlink pada kuartal IV 2026 dipengaruhi pasar modal, sementara premi Agustus 2026 tumbuh 18,34 persen secara tahunan.
Sumber: Kontan