Lonjakan Rasio Klaim Asuransi Kredit Menuntut Penguatan Seleksi Risiko
Rasio klaim asuransi kredit melonjak hingga 99,6 persen pada semester I-2026, mendorong industri memperketat seleksi risiko dan membatasi tenor.
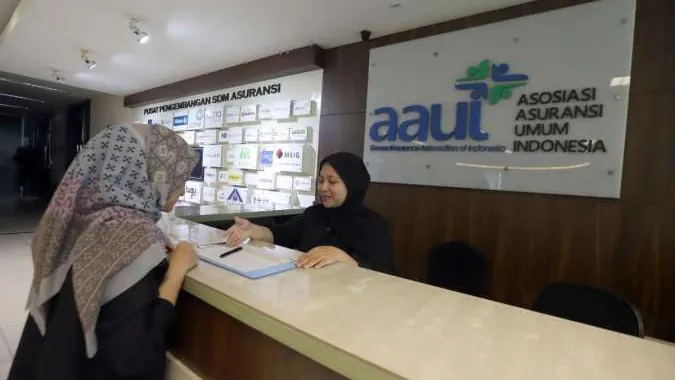
Menurut laporan Kontan, Asosiasi Asuransi Umum Indonesia mencatat premi asuransi kredit tumbuh 9,3% Year on Year menjadi Rp 9,32 triliun pada semester I-2026. Di sisi lain, nilai klaim asuransi kredit melonjak 32,7% Year on Year menjadi Rp 9,28 triliun. Kondisi tersebut menyebabkan rasio klaim asuransi kredit melesat dari 82,1% pada semester I-2025 menjadi 99,6% pada semester I-2026. Pengamat Asuransi Irvan Rahardjo memperkirakan rasio klaim ini masih akan bertahan di level tinggi hingga akhir tahun.
Irvan menerangkan bahwa beban klaim lanjutan dari portofolio lama masih membayangi, kendati kredit perbankan tumbuh 13,65% Year on Year pada Agustus 2026. Situasi ini dinilai mengikis habis selisih keuntungan industri asuransi umum. Oleh sebab itu, pelaku industri didorong untuk memperketat seleksi underwriting, menghindari perang tarif dengan menerapkan harga berbasis risiko, serta menegakkan POJK Nomor 20 Tahun 2023 yang membatasi jangka waktu pertanggungan maksimal 5 tahun. Perusahaan asuransi juga perlu mengoptimalkan skema pembagian risiko dengan perbankan dan memanfaatkan reasuransi untuk menjaga permodalan.
Kenapa ini penting
Untuk perusahaan asuransi, agensi, dan agen pemasar asuransi
- Perusahaan asuransi umum perlu segera mengevaluasi kemitraan pembiayaan dan menghentikan perang tarif agar premi mencerminkan profil risiko debitur yang sebenarnya. Langkah selektif ini krusial demi menjaga ketahanan modal di tengah rasio klaim yang hampir menyentuh 100%.
- Agensi dan agen pemasar harus beradaptasi dengan pembatasan tenor maksimal 5 tahun serta kriteria penyaringan debitur yang jauh lebih ketat. Mengarahkan fokus pada debitur berkualitas atau captive market dapat meminimalkan potensi gagal bayar yang berujung pada lonjakan klaim.
- Manajemen asuransi perlu memperkuat fungsi subrogasi dan pemulihan klaim secara lebih agresif untuk memperoleh pendapatan alternatif. Selain itu, pembagian risiko berimbang dengan perbankan serta reasuransi domestik maupun internasional diperlukan guna mencegah penumpukan klaim lanjutan.
Perjalanan asuransi interaktif dengan AI
InsureView menghadirkan perjalanan asuransi yang interaktif dan penangkapan prospek berbasis AI untuk perusahaan dan agensi asuransi.
Artikel terkait
OJK Catat Agen Pemasar Sumbang 28,7 Persen Premi Asuransi Jiwa per Juli 2026
OJK melaporkan kanal keagenan menyumbang 28,7 persen premi asuransi jiwa dan 10 persen premi asuransi umum hingga Juli 2026.
Sumber: Media Asuransi News
MK Wajibkan Syarat Klaim Dicantumkan di Polis, Industri Asuransi Perketat Tata Kelola
MK memutuskan polis asuransi wajib memuat syarat klaim sejak awal guna memberi kepastian hukum dan mencegah penambahan syarat sepihak.
Sumber: Kontan
Asuransi Jasindo Dorong Pelaku UMKM Manfaatkan AI untuk Peningkatan Kapasitas Usaha
Asuransi Jasindo menekankan pentingnya peningkatan kapasitas dan pemanfaatan AI bagi pelaku UMKM agar mampu berkembang secara berkelanjutan.
Sumber: Media Asuransi News